企業型DCとiDeCoを併用することによって、メリットが増える?

企業型DCに加入している方、または、加入はしていないが検討している方に朗報です。
2022年10月より企業型DCとiDeCoの併用が緩和されます。
このことにより、メリットや注意する点などがあるので、今回はそのことについて確認していきましょう。
改正内容について
2022年9月末までは、企業型DC加入者が、iDeCoに加入するためには、iDeCoに加入を認めることが企業型DCの規約で定めていなければなりませんでした。
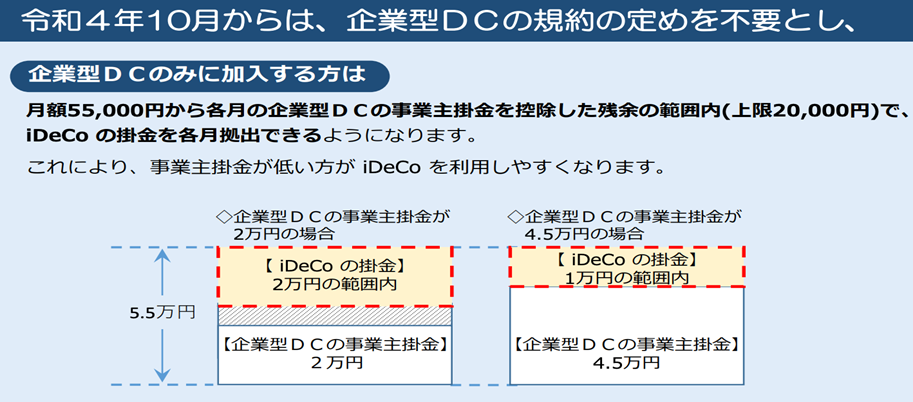
しかし、下記の表からも分かるように、今回の改正により企業型DCの規約での定めが不要になり、企業型DCの掛金と、iDeCoとの掛金を合わせて月額55,000円が拠出できるようになりました。(iDeCoの掛金は上限20,000円まで)
ここでもう一度、企業型DCとは?iDeCoとは?について簡単に説明します。
企業型DCと、 iDeCoは、共に確定拠出年金といい、掛金と受取期間までに運用した利益を合計した額が、将来、国民年金とは別に受取れる年金のことです。
◉企業型DC…対象者は、企業型DCを実施している従業員が対象になります。掛金は、事業主が拠出します。そのため、企業型DCに加入の方は、ご自身で拠出をしているわけではないので、所得控除の対象にはなりません。(マッチング拠出で掛金を上乗せしている方は、その部分については対象になります。)
◉iDeCo…対象者は、自営業者・厚生年金の被保険者・専業主婦(夫)・国民年金に任意加入被保険者など多くの方が対象になります。掛金は、加入者自身が拠出し、第1被保険者・第2被保険者・第3被保険者や、職種によっても変わってきます。
◉共通なこと
企業型DCも、 iDeCoでも、共通な制度があります。
それは、運用中に出た利益に対しては非課税であることや、受取時に公的年金控除や、退職所得控除を使えることです。また、運用商品も、自分自身で決めることができます。
緩和されることによってのメリットと注意すること
◉メリットは、企業型DC(マッチング拠出をしていない場合)では対象外だった全額所得控除が、iDeCoで拠出した額に対しては全額所得控除になるので、これは節税対策にも繋がりますね。
また、現在、確定拠出年金の運用商品は金融機関にも変わってきますが、大きく「元本確保型」と「価格変動型」とに分けることができます。
例えば…企業型DCでは「元本確保型」 iDeCoでは「価格変動型」などのように、口座ごとに運用する商品を変えることもできるので、選択できる運用商品が増えることは、積立する側としては嬉しいメリットですね。
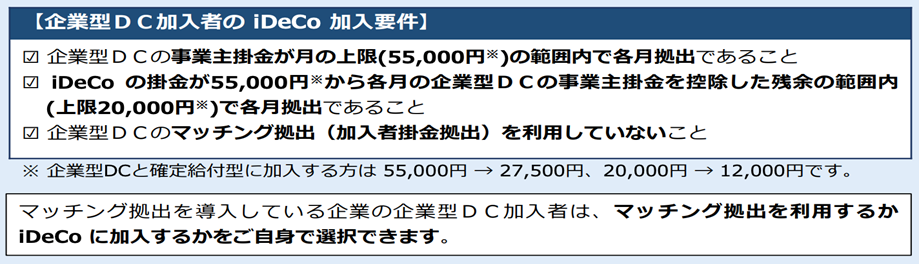
◉注意することは、事業主の拠出額によっては、 iDeCoの掛金の上限が小さくなり、 iDeCoの掛金(最低額5,000円)を下回り、掛金を拠出できなくなる場合があります。
最後に
繰り返しにはなりますが、今回の改正によって、企業型DCのみに加入していた人やこれから加入者する人にとっては、 iDeCoを併用することによって節税対策や、運用商品が増えるなど、メリットが多くあります。この機会に、将来の年金の積立に企業型DCとiDeCoを考えてみるもの良いかもしれません。
▼企業型確定拠出年金に関するお問い合わせはこちらから
▼合わせて読みたい
Financial DC Japanでは、確定拠出年金の仕組みや運用の知識、年金や社会保険、税金など幅広い情報を短い動画に分かりやすくまとめています。
▼▼FDCJチャンネルはこちら
Financial DC Japan – YouTube
チャンネル登録いただくと最新の動画を視聴することができます。
代表 岩崎陽介のYouTubeチャンネル
YouTubeでの情報発信もおこなっております。ぜひフォローください。