企業型DCと個人型DC(iDeCo)の違い
桜が芽吹きあたたかい日差しや春を感じる中、新年度がスタートしました。職場でも新しい人が入ってきたり環境が変わったりと、わくわくする季節ですね。
このブログではお金に関することや確定拠出年金に関することなどについてお伝えしていますが、今回は改めて確定拠出年金の制度の内容をみていきたいと思います。
確定拠出年金とは?
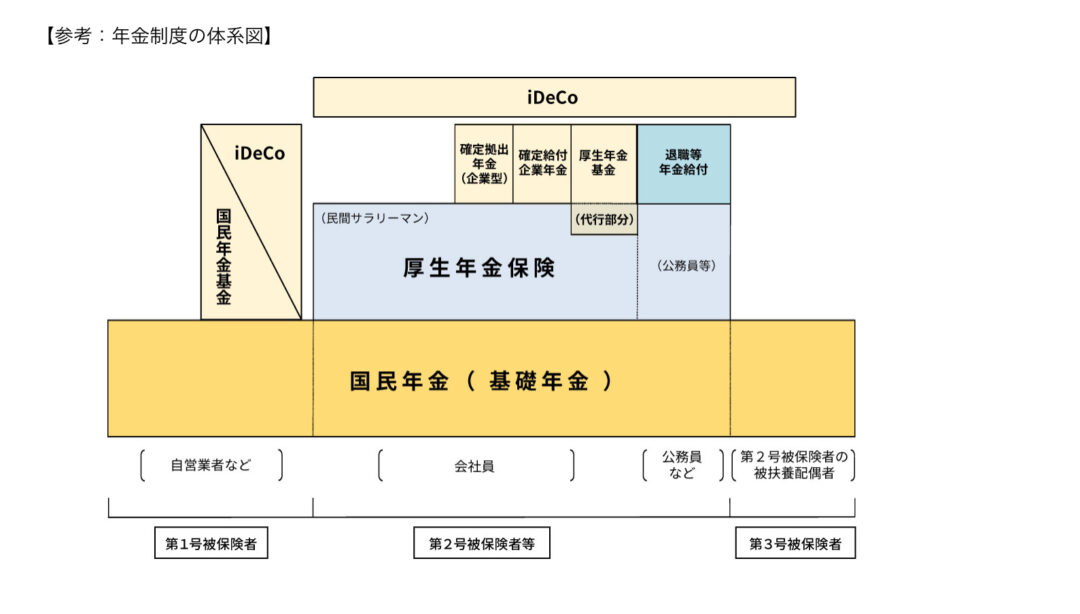
まず、日本の公的年金制度の体系を確認します。
1階部分が基礎年金(国民年金)、2階部分が厚生年金です。そして、厚生年金を補完するために上乗せの3階部分として、厚生年金基金や確定給付年金(DB)、確定拠出年金(DC)、国民年金基金などがあります。
確定拠出年金(DC)は、国民年金や厚生年金の補完として3階部分の年金制度、と言うことになります。
公的年金制度は100年先も続くと言われてますが、少子高齢化に伴い、将来の公的年金を支える現役世代が減少すると、現在と同じ水準で年金を受け取ることはむずかしくなります。自分自身でも、公的年金のプラスアルファとして準備しておくことができれば、趣味や旅行、家族の記念日にちょっと贅沢な食事にでかけたりとセカンドライフを楽しむ時間にあてられます。
確定拠出年金は、将来の年金資産をコツコツ積立していく性格で、拠出したお金を運用し、老後資産として受取ることを目指します。
お金の流れとしては「拠出→運用→受給」のイメージですね。
確定拠出年金は2つの種類があります。
確定拠出年金の種類
確定拠出年金は、「企業型確定拠出年金(企業型DC)」と「個人型確定拠出年金(個人型DC、iDeCo)」の2つの種類があります。
企業型DCと個人型DCの違いは、誰が拠出をするか?確定拠出年金の運用には一定の手数料がかかり、誰が運用の管理費用を支払うか?と言うところです。
また、企業型DCは福利厚生として、個人型DCは自助努力としての意味を持っています。
「企業型DC」は、企業が掛金を拠出し運営に関する手数料は企業が負担をします。(※規約によってマッチング拠出として自分自身からも拠出可能)
「個人型DC」は、自分自身で掛金を拠出をし、運用期間中の手数料は自分自身で負担します。
運営管理機関の選択や、運用商品の選択肢が広いのは個人型DCです。ですがどの運営管理機関を選択しても、同様の資産クラス(預金、株、債券、不動産、金など)がラインナップされているため、企業型DCでもあまり劣後なく運用商品を選ぶことができるでしょう。
メリットと注意点
確定拠出年金の最大の魅力は、税制上のメリットがとても大きいことです。
以下が、確定拠出年金最大のメリットです。
メリット1、拠出した掛金は全額所得控除の対象となり課税されない
メリット2、運用の利益に対して非課税
メリット3、受取りのときも税負担が少なくなる
今まで税金を支払ってからしか積み立てできなかった貯金が、節税効果のおかげで、いつもより多くの額を積み立てできるようになります。そして利益や金利にも税金がかからない制度が確定拠出年金です。
メリットについてはまた次回詳しく、解説します。
確定拠出年金はメリットもありますが、注意しておきたいところもあり、以下のような注意点があります。
・60歳まで原則払い出しはできない(10年間の加入年齢の条件あり)
・自分自身で資産運用の指示を出す
・運用の成績によって将来受取る年金資産が変動する
注意点ではありますが、この点はメリットともとらえることができるのです。60歳まで、確実にお金が貯まっていく「貯金箱」を持っている。資産運用によって、預金や貯金だけで持つよりも資産の成長が期待できる。など、確定拠出年金の貯金箱で育てられた年金資産が将来をより豊かなものにしてくれると考えます。
制度を理解して、確定拠出年金と上手に付き合っていきましょう。
▼企業型確定拠出年金に関するお問い合わせはこちらから
▼合わせて読みたい
Financial DC Japanでは、確定拠出年金の仕組みや運用の知識、年金や社会保険、税金など幅広い情報を短い動画に分かりやすくまとめています。
▼▼FDCJチャンネルはこちら
Financial DC Japan – YouTube
チャンネル登録いただくと最新の動画を視聴することができます。
代表 岩崎陽介のYouTubeチャンネル
YouTubeでの情報発信もおこなっております。ぜひフォローください。