日本版401k「確定拠出年金」の仕組み・特徴・導入方法などを徹底解説!
少子高齢化が進む現代では、老後の生活資金に対する不安を抱えている人も多いのではないでしょうか。
公的年金制度の持続可能性を高めるための見直しや、高齢期の就労拡大に伴う受給開始時期の選択肢拡大が進むなか、自助努力で将来の資産を形成することが重要視されています。このような流れのなか、近年注目を集めているのが「企業型確定拠出年金制度」です。この制度を福利厚生の一環として導入する企業が増え、従業員にとっても老後の資産形成を支える役割を担っています。
この記事では、企業型確定拠出年金の仕組みや特徴、導入方法、さらには公的年金との違いについて詳しく解説します。制度を検討している企業や加入を考えている従業員の方は、ぜひ参考にしてください。
日本版401k「確定拠出年金」とは?
まず、「401(k)」は、従業員が給与の一部を拠出することを主とする年金制度の一種です。
アメリカの内国歳入法(Internal Revenue Code)の401(k)条項に基づき、主に従業員が給与の一部を拠出して積み立て、運用する仕組みの年金制度となっています(企業が掛金を上乗せするマッチング拠出が行われることもあります)。
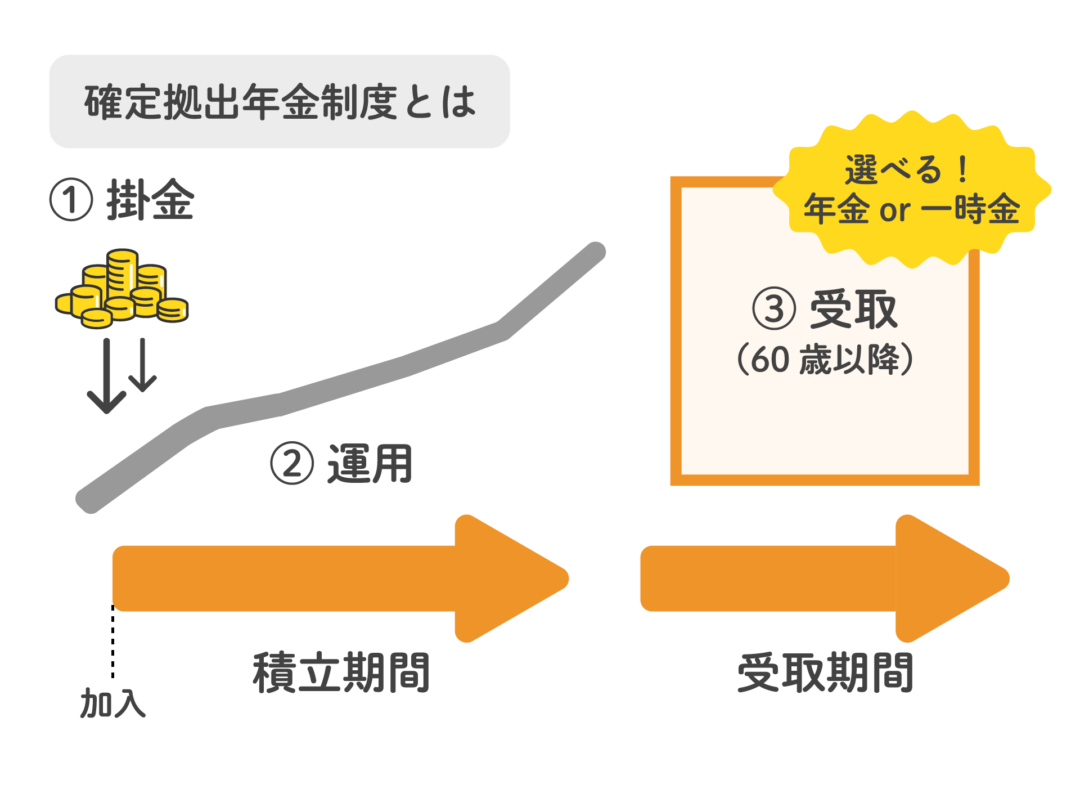
そして、日本版401kとも呼ばれる「確定拠出年金」は、このアメリカの401(k)制度を参考にして作られました。日本の「企業型確定拠出年金」では、原則として企業が従業員のために掛金を拠出し、従業員が運用商品を選択して資産を運用します。将来の給付額は掛金と運用成績によって決まるため、従業員自身が資産形成に積極的に関わることが特徴です。
公的年金だけでは将来の生活に不安を感じる人が増える傾向にあるなか、確定拠出年金は退職後の生活を支える重要な手段として注目されています。
制度導入企業増加の背景
確定拠出年金は、2001年10月にスタートした制度です。
少子高齢化が急速に進む日本は、老人を支える若者が減ってきており、公的年金制度においても将来的な給付水準の調整が見込まれています。
さらに、企業が提供する退職金や企業年金制度も見直しや廃止が進み、国民一人ひとりが自助努力をする時代になってきていることから、将来の資金確保に不安を感じる人も少なくありません。確定拠出年金(DC)については、法改正により受給開始時期の上限が75歳まで引き上げられるなど、高齢期の資産形成を支援する環境整備も進んでいます。
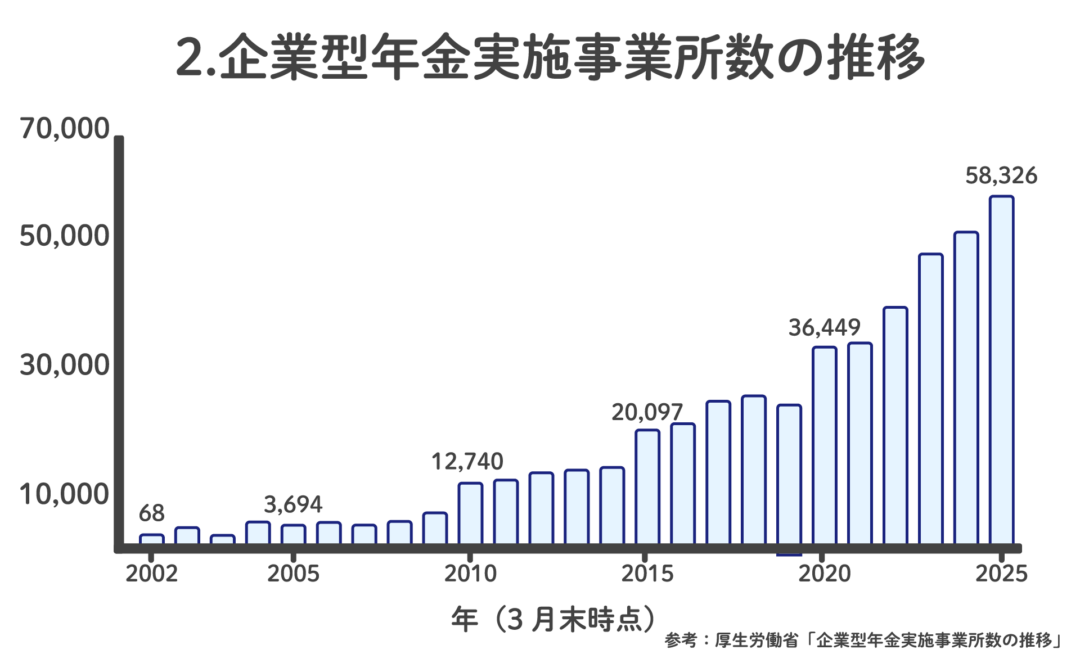
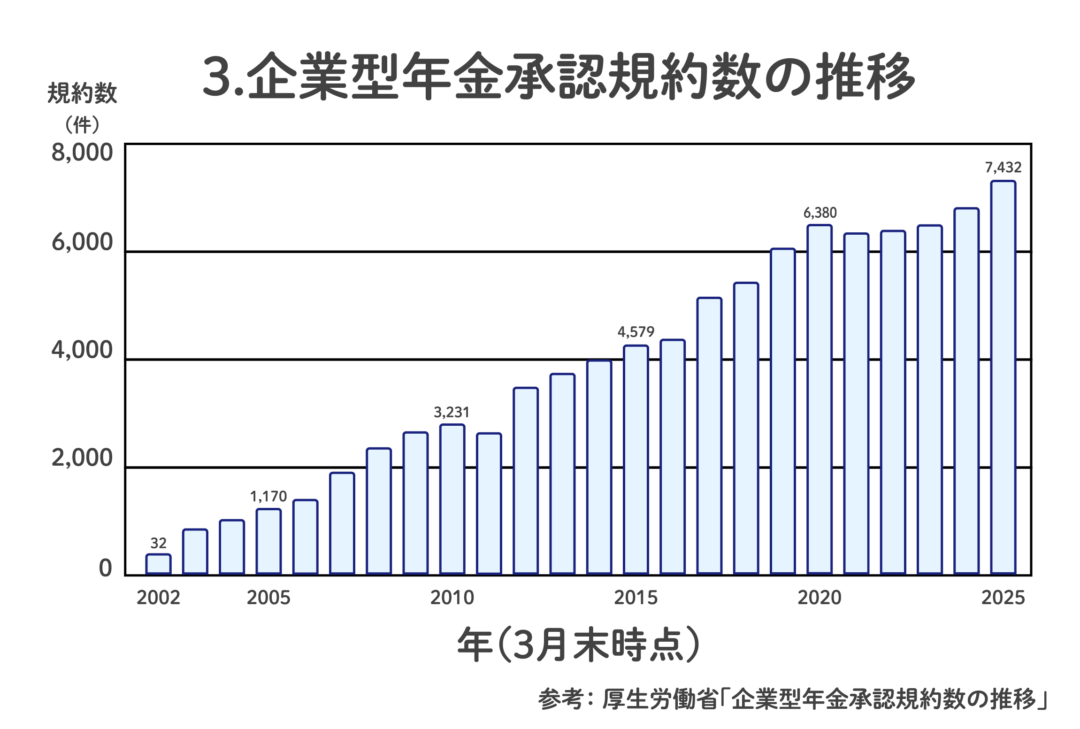
このような状況を背景に、確定拠出年金を導入する企業が年々増加してきています。
公的年金とはどう違う?
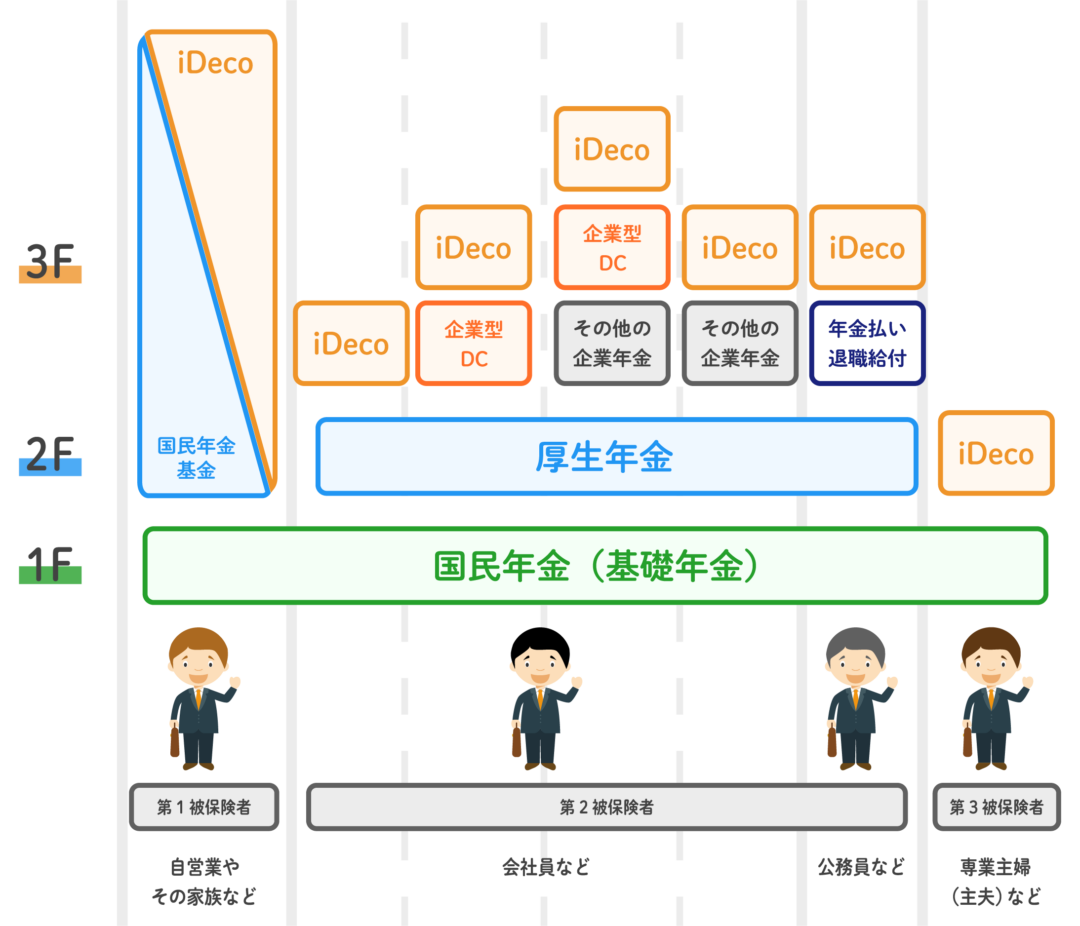
確定拠出年金は、公的年金とは異なる「私的年金」に分類されます。
国民年金や厚生年金といった公的年金は国が運営するものである一方、確定拠出年金を含む私的年金は、自分の意志で自助努力として加入し、個人や企業が拠出する資金を運用して将来の資産を自ら形成する仕組みです。
年金制度の構造を図にすると、公的年金(国民年金)は1階部分、厚生年金が2階部分、確定拠出年金などの私的年金が3階部分として位置づけられ、個人の自助努力を支える役割を果たしています。
従来の企業年金との違いは?
昨今注目を集めている「企業型確定拠出年金」と、従来より企業年金として活用されてきた「確定給付企業年金」の仕組みやリスクの違いを確認していきましょう。
まず、確定給付企業年金は、将来の支給額があらかじめ確定しているため、従業員としては将来の資産への安心感があること、ライフプランも立てやすいことが特徴といえるでしょう。しかし、企業にとっては、約束された金額を確実に準備する必要があるため、市場環境の変動や運用不振により財務負担が重くなるリスクがあります。
一方、確定拠出年金は、毎月の掛金を企業が拠出し、それを従業員が運用する仕組みです。企業にとっては財務負担の不確実性が低減し、リスクが少ない点が特徴です。
確定拠出年金には「企業型」と「個人型」がある
確定拠出年金には「企業型」と「個人型」の2種類があります。
先述したとおり、企業型は企業が従業員のために掛金を拠出し、従業員が運用商品を選択して資産を形成する仕組みです。
企業型では、企業が制度を導入している場合に限り、以下の仕組みを利用できるケースがあります。
マッチング拠出: 従業員が企業の掛金に上乗せして自己資金を拠出できる制度です(ただし、「掛金合計が法定上限内」という条件があります)。
選択制DC: 給与の一部を「現金で受け取る」か「確定拠出年金の掛金とする」かを従業員が選択できる制度です。
※なお、マッチング拠出と選択制DCは制度の仕組み上、同一企業内では原則併用不可です。
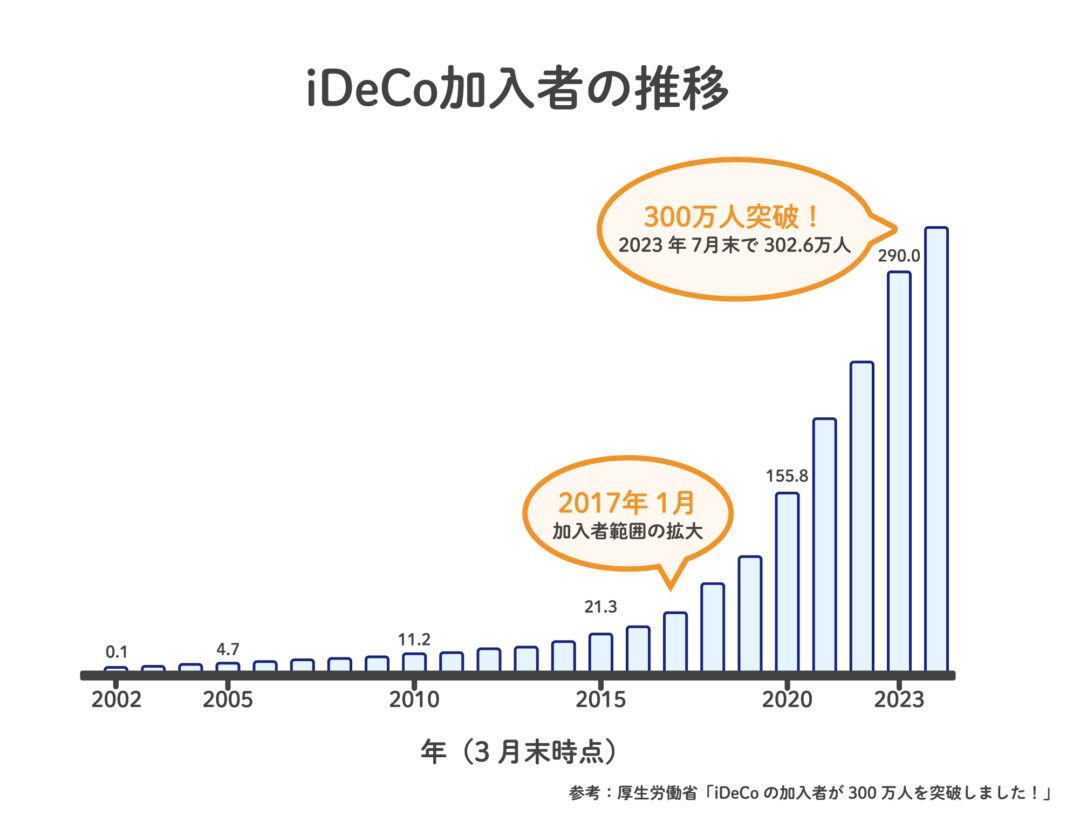
一方、個人型は「iDeCo」と呼ばれ、自営業者や会社員など個人が自ら掛金を拠出し、資産を運用します。企業型と並行して加入する場合は、掛金や条件に制限がありますので注意しましょう。
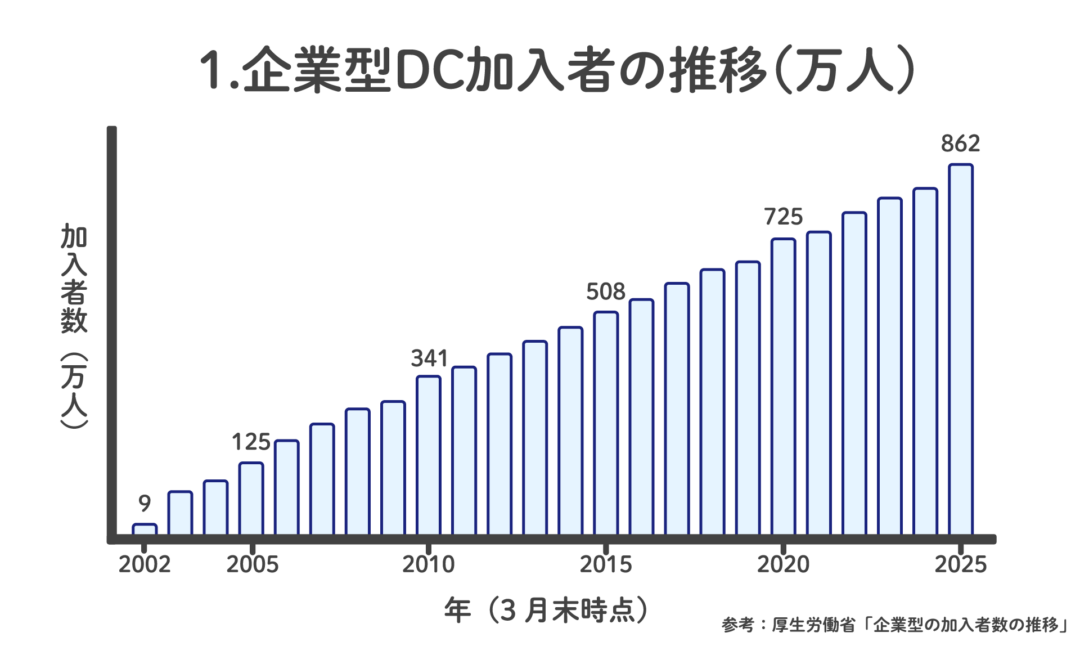
どちらも老後資金を準備する制度で、税制優遇があり、加入者数は増加傾向にあります。
「企業型DC」は、企業にも従業員にもメリットがある制度
企業型確定拠出年金は、企業と従業員のどちらにも大きな利点がある制度です。
それぞれのメリットとデメリットを確認していきましょう。
企業のメリット
企業型確定拠出年金は、税制上の優遇を受けながら従業員の福利厚生を充実させられる制度です。
ここでは、具体的なメリットを確認していきましょう。
①事業主が負担する掛金は、税務上のメリットがある
企業型確定拠出年金における事業主の掛金負担は、全額が損金(必要経費)に算入され、従業員には給与課税されない扱いとなります。
法人税の課税対象となる利益を圧縮できるため、企業の税負担を軽減するのに効果的です。これにより、従業員の老後資産形成を支えながら、企業側にも財務上のメリットが得られます。
②福利厚生の充実により、人材確保につながる
企業型確定拠出年金の導入は、福利厚生の一環として企業の魅力を高めます。
福利厚生が充実している企業は、従業員の満足度や定着率が向上し、結果として人材流出の防止や優秀な人材の確保につながります。
③会社の経営者や役員も加入できる
企業型確定拠出年金は、従業員だけでなく、会社の経営者や役員も加入可能です。
原則として厚生年金に加入していることが条件ですが、企業の規約(ルール)によって役員を対象外としている場合もあります。規約で認められていれば、ひとり社長や医師、法人代表者もこの制度を利用して老後資産を形成できます。
企業のデメリット
企業型確定拠出年金を導入する際には、準備や手続きが多く、導入した後も継続的な運用負担があります。企業にとってのメリットは大きいものの、それを享受するためには事前準備や長期的なコスト負担を考慮する必要があります。具体的なデメリットを確認していきましょう。
①継続的な投資教育を行う必要がある
確定拠出年金法第22条では、事業主は加入者に対して継続的な投資教育を行う努力義務があるとされています。
法律上は「努力義務」という表現ですが、教育を怠ると従業員が資産運用で損失を被るリスクが高まるため、実務上は継続的な実施が強く求められます。正しい資産運用を促すためにも、定期的な研修やセミナーを実施する必要がありますが、これには講師の招致費用や資料作成の手間など、一定のコストがかかることに留意しておきましょう。
②手間・人件費・ランニングコストがかかる
企業型確定拠出年金は、初期費用だけでなく継続的なランニングコストも発生します。
具体的には、運営管理機関への手数料や資産管理手数料などが毎月必要です(これらは原則として事業主が負担します)。一方、投資信託の信託報酬などは商品に含まれ、加入者(従業員)の実質負担となるのが一般的です。
また、従業員への定期的な教育には講師費用や教材費がかかります。これらのコストを把握しておくことが、長期的な運用には不可欠といえるでしょう。
③事務負担が発生する
企業型確定拠出年金の運用には、多くの事務手続きが必要です。
例えば、導入時の手続きに加え、新規加入者の対応や従業員の掛金変更、退職時の手続きなど、日常的な業務が増えます。他業務との兼務が難しいケースもあるため、専任の担当者を設置したり、外部の事務代行サービスを活用するなど、効率的な運用体制を整えることが求められます。
加入者(従業員)のメリット
企業型確定拠出年金は、従業員が将来に備えて資産を準備できる制度です。
その他には、具体的にどのようなメリットがあるのかを確認していきましょう。
①税制優遇を受けられる
企業型確定拠出年金に加入することで、従業員は掛金や運用益に関して様々な税制優遇を受けられます。
まず、事業主掛金は給与として課税されず、マッチング拠出などの本人掛金は全額が所得控除の対象となるため、所得税や住民税の負担が軽減されます。また、運用益は全額非課税扱いとなり、資産を効率よく増やせます。受給時には一時金・年金それぞれが退職所得控除・公的年金等控除の対象となるため、税負担が軽減される点も魅力です。
②運用次第で資産増が狙える
従業員が自ら選んだ運用商品で資産運用できるのが企業型確定拠出年金の特徴です。
運用次第で将来の資産を大きく増やせる可能性があるものの、同時に運用リスクも伴うため、自身のライフプランやリスク許容度を考慮した商品選びが重要です。適切な運用を継続し、老後資金の確保を目指しましょう。
③転職時も引き継げる(ポータビリティ)
企業型確定拠出年金は、年金資産を転職先に引き継ぐ「ポータビリティ」の高さが特徴です。
従来の企業年金では、転職時に資産の持ち運びが制限されるケースも少なくありませんでしたが、確定拠出年金では原則として資産を次の制度へ移換できます。転職先に企業型確定拠出年金がない場合は、個人型確定拠出年金(iDeCo)への移換も可能です。これにより、働き方が変わってもスムーズに資産運用を続けられます。
従業員のデメリット
企業型確定拠出年金は従業員の将来の資産形成を支える制度ですが、従来の企業年金と異なり、自分で運用や管理を行う必要があるため、手間やリスクを伴います。
以下では、主なデメリットを詳しく確認していきましょう。
①自分で運用し、管理する
企業型確定拠出年金は、従業員が運用商品を選び、自ら資産を運用・管理する仕組みです。
運用成果によって将来受け取る金額が変わるため、商品選定や資産の状態を定期的に見直す必要もあります。このため、運用知識がない場合でも、ある程度の学習が求められます。自分で判断し、責任を負う仕組みのため、投資に慣れていない人にとっては負担になるかもしれません。
②原則60歳まで引き出せない
確定拠出年金は老後資産形成を目的としているため、原則として60歳まで資産を引き出せません(障害給付金や死亡一時金など、万が一の際の例外はあります)。
また、60歳から受給を開始するには、制度への加入期間(通算加入者等期間)が10年以上必要です。加入期間が短い場合、以下の通り受給開始可能な年齢が後ろ倒しになります。
10年以上: 60歳から受給可能
8年以上10年未満: 61歳から
6年以上8年未満: 62歳から
4年以上6年未満: 63歳から
2年以上4年未満: 64歳から
2年未満: 65歳から受給可能
なお、一定条件(資産額が少額、短期間の加入で帰国する外国人など)を満たす場合に限り「脱退一時金」を受け取れる制度もありますが、条件は非常に厳しく設定されています。そのため、掛金(特にマッチング拠出等の本人負担分)は生活に支障が出ない余裕資金で設定しましょう。
③元本割れリスクや、信託報酬などの実質コスト
確定拠出年金は、市場での運用が基本となるため、元本割れのリスクがあります。
特に株式や債券を選択した場合、価格変動により資産が減少する可能性もあります。一方、元本確保型の商品を選ぶことでリスクを抑えることはできますが、その場合、資産増加が期待しにくい点に注意が必要です。
また、投資信託などの運用商品には「信託報酬」等の手数料がかかります。口座管理手数料は会社負担が一般的ですが、こうした商品ごとの手数料は運用資産から差し引かれる形で加入者が実質的に負担します。
いくら節税になる?シミュレーションは必須!
企業型確定拠出年金に加入することで、掛金を拠出する段階で税負担が軽減され、運用中の利益にも課税されないため、大きなメリットを得られます。
具体的にどれだけ節税になるかを把握するためには、シミュレーションが欠かせません。シミュレーション結果をもとに、最適な運用プランを検討し、長期的な資産形成を効率的に進めましょう。
運用中の節税効果のシミュレーション
企業型確定拠出年金では、掛金を運用している間も節税効果があります。
この節税効果を最大限に活用するには、運用中の資産がどのくらい増えるかをシミュレーションすることが重要です。シミュレーションを行う際には、積立総額と運用益をもとに、非課税で得られる利益を具体的に予想しましょう。
【シミュレーション例】
- 積立期間:30年間
- 月額掛金:30,000円(年間360,000円)
- 積立合計額:360,000円 × 30年 = 10,800,000円
- 平均運用利回り:3%
※ここでは計算を分かりやすくするため、年1回(年末)に360,000円をまとめて拠出し、年利3%で30年間複利運用したと仮定して算出します(実際の毎月積立とは多少の誤差が生じます)。
30年間の運用による総資産額を以下の計算式(年金終価係数)で求めます:
- 最終総資産額:
360,000円 × {(1 + 0.03)³⁰ – 1} ÷ 0.03 ≈ 17,127,150円 - 運用益(利益):
17,127,150円 – 10,800,000円 = 6,327,150円
このシミュレーションの場合、運用益となる約6,327,150円が非課税となります。
通常の金融商品であれば、運用益に約20%の税金がかかるため、約1,265,000円が節税できることになります。このように、企業型確定拠出年金は運用中の非課税効果が非常に大きく、長期運用することで高い節税効果を得られる点が魅力です。
導入パターンとは?
企業型確定拠出年金の導入には、いくつかのパターンがあります。
自社の規模や経営方針、従業員構成によって適切なパターンを選択します。それぞれの導入方法に応じて、準備すべきステップや手続きも異なるため、自社に最適なパターンを選びましょう。
【企業型確定拠出年金の主な導入パターン】
| 現行制度に上乗せする(上乗せ型) | 現在の企業年金制度や退職金制度はそのまま維持し、新たに確定拠出年金を追加で導入するパターンです。 |
| 現行制度から一部または全部を移行する(移行型) | 現在の企業年金制度(確定給付企業年金など)や退職金制度の一部、あるいは全部を廃止し、その原資を確定拠出年金に移し替えるパターンです。 |
| 他の制度と併用する | 確定給付企業年金(DB)と確定拠出年金(DC)を組み合わせるなど、複数の制度を運用するパターンです。 |
企業型確定拠出年金導入の流れ
企業型確定拠出年金制度は、制度設計を行い、従業員の同意を得て、厚生局に制度申請をして導入に至ります。
【導入までのステップ一例】
- 導入前の勉強会
- 制度設計
- 就業規則の新規作成や調整など
- 従業員へ周知し、同意を得る
- 制度設計や就業規則を調整し、確定
- 労使の合意
- 必要書類の準備
- 厚生局へ制度申請
- 制度開始
- 従業員への投資教育など
どれも重要な項目となりますので、それぞれ解説していきます。
導入前の勉強会
企業型確定拠出年金を導入するにあたり、まずは経営陣や担当者が制度の基本を理解するための勉強会を開催します。
制度の仕組み、メリット・デメリット、導入の流れを学ぶことで、導入した後の運営をスムーズに進める準備ができます。外部専門家を招いたり、オンラインセミナーを活用することも有効です。
制度設計
勉強会を行ったら、企業独自の制度設計を行います。
掛金の設定方法、対象従業員、運用商品の選定などを検討することはもちろん、将来的な運用コストや従業員の意向を反映し、自社のニーズに合った設計を作成しましょう。
就業規則の新規作成や調整など
制度設計が決まったら、それに基づき就業規則を新規作成または調整します。
もしも確定拠出年金の導入が給与や退職金制度に影響を与える場合には、労働条件の変更が必要です。労使のどちらにも合意を得たうえで、法的要件を満たす内容にすることが求められます。
従業員へ周知し、同意を得る
制度導入には、従業員の理解と同意が不可欠です。
説明会を通じて、制度の概要、メリット、運用の仕組みを丁寧に説明し、不明点を解消します。同意を得る際には、従業員の意向を尊重し、個別の相談対応も検討しましょう。
制度設計や就業規則を調整し、確定
前ステップで確認した従業員の意見を反映しつつ、最終的な制度設計と就業規則を確定します。制度が従業員と企業どちらにとっても適切なものとなるよう、慎重な調整が必要です。
この段階で、運用に伴う手続きや、法的に必要な書類が整っているかも確認しましょう。
労使の合意
制度導入にあたり、企業と従業員の代表者が労使の合意を正式に結ぶ必要があります。
これは労働条件の変更を伴うため、合意内容を文書化し、トラブルを未然に防ぐことを目的としており、この合意は、厚生局への申請にも必要な書類の一部となります。
必要書類の準備
導入の準備が整ったら、厚生局への申請に必要な書類を準備します。主な書類には、制度設計に関する規約や労使合意書、就業規則の改定内容などが含まれます。不備があると申請が遅れるため、正確に準備しましょう。
厚生局へ制度申請
必要書類が整ったら、厚生局へ制度の申請を行います。
審査を通過すると、企業型確定拠出年金制度の正式な承認が得られます。審査には一定の時間がかかるため、余裕をもって申請を行いましょう。
制度開始
厚生局からの承認を受け、いよいよ制度の運用開始です。
掛金の拠出や資産運用がスタートし、従業員が自身の資産形成に取り組むフェーズに入ります。このタイミングまでに、従業員への運用サポート体制を整えておきましょう。
従業員への投資教育など
制度を開始した後も、従業員への投資教育を継続的に実施する必要があります。
投資商品の選び方や運用の基本を定期的に指導し、従業員が適切に資産運用を行えるようサポートしましょう。これにより、資産形成効果の最大化を目指します。
企業型確定拠出年金のQ&A
企業型確定拠出年金制度を導入する企業や、これから加入を検討している従業員からは、制度の仕組みや手続き、運用方法に関する様々な質問が寄せられます。
ここからは、よくある質問をピックアップし、導入企業や加入者が理解を深められるよう詳しく解説します。内容が重複する部分もありますが、改めて確認することで疑問を解消し、制度をより効果的に活用できるようにしましょう。
企業型確定拠出年金の加入者は、iDeCoに加入できる?
企業型確定拠出年金の加入者でも、条件を満たせばiDeCoに加入することが可能です。
ただし、iDeCoの掛金上限は加入者の種別や企業年金(企業型DCや確定給付年金(DB))の加入状況により異なります。企業型DC加入者はiDeCoの上限が制限される場合があるため、具体的な上限は該当する規約や最新の制度改正情報を確認してください。
転職先に企業型確定拠出年金制度がない!どうしたらよい?
転職先に企業型確定拠出年金制度がない場合、iDeCoに資産を移換することが可能です。
この手続きにより、これまで積み立ててきた年金資産の運用を中断することなく継続できます。ただし、資産移換の手続きには期限があり、資格喪失後(退職日の翌月など)6カ月以内に移換手続きを行わない場合、自動的に「国民年金基金連合会」での管理に移され、手数料が発生します。転職をした後は速やかに移換手続きを行いましょう。
制度を導入後、やるべきことは?
企業型確定拠出年金を導入した後は、制度の適切な運営と継続的な投資教育が重要です。
まず、加入者の資産運用状況を定期的に確認し、必要に応じてフォローアップを行います。また、法改正や市場動向の変化があれば、その都度最新の情報を従業員に提供し、理解を深めるための説明会や研修を実施しましょう。さらに、退職や転職時の手続きがスムーズに進むよう、関係書類の整備やサポート体制の構築も必要です。
中長期的な視点で導入プラン設計&加入検討を
企業型確定拠出年金は、公的年金だけでは不安な老後資産を補完するための重要な制度です。企業にとっては福利厚生の強化となり、従業員にとっては税制優遇を受けながら自助努力で資産形成ができる、双方にとってメリットのある制度といえるでしょう。
しかし、導入には一定の手間やコストがかかり、従業員自身にも運用リスクを伴う責任があります。これらを踏まえ、企業と従業員が協力し、制度を最大限に活用するための準備を整えましょう。