企業型確定拠出年金(企業型DC)と確定給付企業年金(DB)は移行・併用できる?
日本における企業年金制度は、主に企業型確定拠出年金(企業型DC)と確定給付企業年金(DB)の2つが主流となっています。現在は多くの企業において確定給付企業年金が導入されていますが、徐々に企業型確定拠出年金を導入する企業も増えており、確定給付企業年金から企業型確定拠出年金へと移換・移行するケースも増えてきています。
今回は、企業型確定拠出年金を導入する際の確定給付企業年金の移換・移行や、この2つの制度の併用について解説していきます。ぜひ参考にしてください。
確定給付企業年金(DB)とは
確定給付企業年金は、公的年金への上乗せ機能を持つ企業年金制度のひとつで、平成14年4月に施行された確定給付企業年金法に基づき実施される制度として創設されています。
それまでの企業年金制度は、適格退職年金制度と厚生年金基金制度の2つがありましたが、制度設計や積立不足などの課題があり、受給者保護の観点から見直しが行われた結果、適格退職年金制度は平成24年3月31日をもって廃止されました。
また、昭和41年10月から実施されていた厚生年金基金制度は、企業や企業同士が共同して設立した厚生年金基金によって、将来従業員が受け取る老齢厚生年金の一部を国に代わって支給し、さらに企業の実情によっては独自の上乗せ給付を行う仕組みでしたが、平成26年4月以降は新規設立が認められず、既存制度は解散または他制度への移行が進められました。
この廃止となった厚生年金基金の年金資産は、国が引き継いでいる場合と企業年金連合会が引き継いでいる場合があり、解散時期によって異なります。
このような制度改正や廃止の流れの中で、新たに創設されたのが確定給付企業年金制度です。
この制度は、従業員が将来受け取ることができる給付額があらかじめ確定されている企業年金制度で、退職金制度と連動して導入されるケースが多いのが特徴です。
会社が拠出・運用・管理・給付までの責任を負い、将来の給付内容があらかじめ定められている制度であることから、Defined Benefit Planを略して「DB」や「給付建て年金」とも呼ばれています。
また、運用状況の開示が義務付けられている点や、資産の管理・運用が企業年金側で行われ、当初予定した利回りに満たない場合にも、給付時に企業が不足分を穴埋めしてくれるということが従業員側のメリットとしてあげられますが、企業の視点に立つと、会社の財源を圧迫するリスクとなります。
確定給付企業年金の特徴
- ・原則として、給付される年金は、終身または5年以上の有期年金である
- ・原則として、掛金は、企業が負担する
- ・確定している給付額に不足額が発生した場合、企業に補てん義務がある(本人の同意のう
- え、1/2を回らない範囲で本人が負担することも可能)
- ・年金給付は、老齢給付金・脱退一時金のほか、任意で障害給付金・遺族給付金として受け
- 取ることも可能である
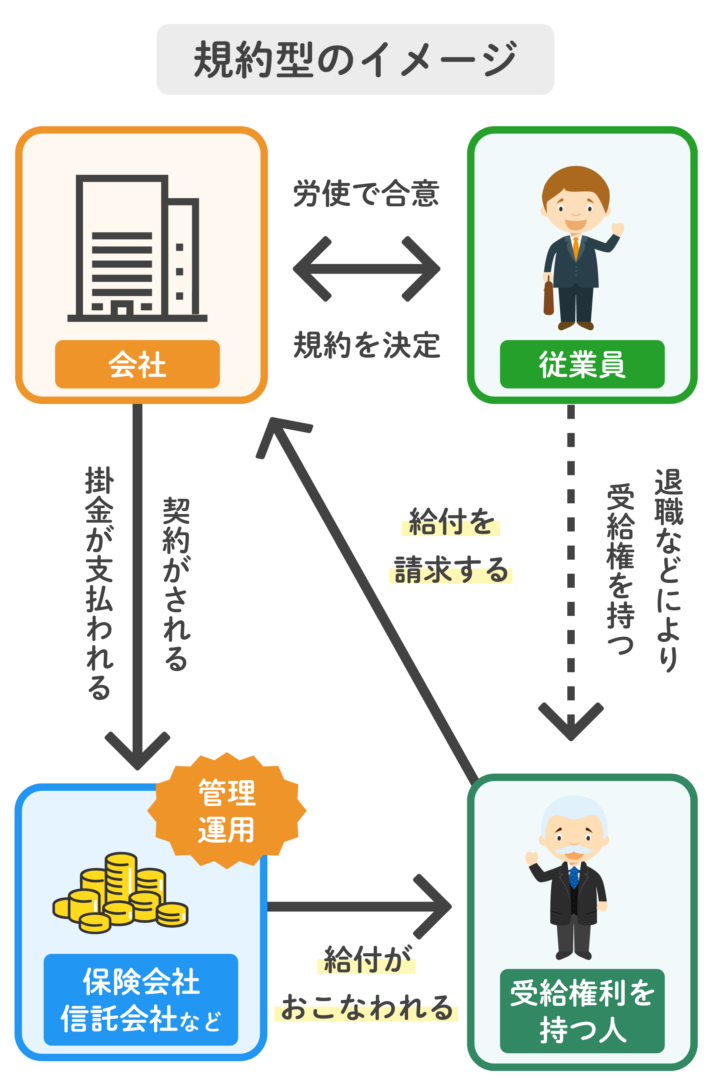
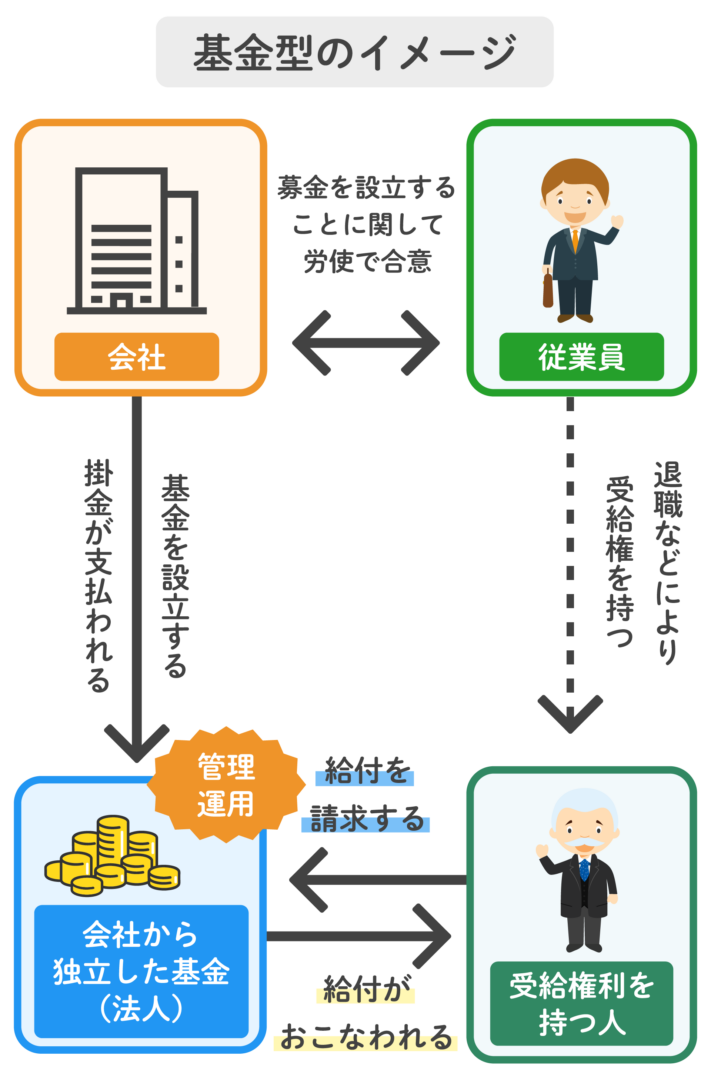
この確定給付企業年金には、生命保険会社・信託会社等が管理・運用・給付を担う「規約型企業年金」と、企業年金基金が管理・運用・給付を担う「基金型企業年金」の2種類があります。
規約型企業年金とは
規約型企業年金は、労使合意のもと規約を作成し、厚生労働大臣の承認を受けたうえで、企業が生命保険会社や信託銀行などと契約を結び、企業は規約にもとづいて定期的に掛金を拠出します。
この年金資産を、生命保険会社や信託銀行などの信託会社が管理・運用したのち、将来的に加入している従業員へ年金給付を行います。
基金型企業年金とは
基金型企業年金は、企業が厚生労働大臣の許可を受け、別の法人格を持った企業年金基金を設立します。
この母体企業とは別会社として独立した立場で設立された基金において、年金資金を管理・運用し、将来的に従業員へ年金給付を行います。
※この基金の設立には、原則として300人以上の加入者が必要となります。
確定給付企業年金から企業型確定拠出年金に移行・併用はできる?それぞれの注意点を解説
企業が拠出した掛金を、従業員が個人で資産運用する仕組みで成り立つ年金制度の企業型確定拠出年金は、企業にとっても従業員にとってもさまざまな税制優遇措置があり、企業年金制度として多くの中小企業を中心に導入が進んでいます。
この企業型確定拠出年金は、新しく企業の年金制度として導入すること・確定給付企業年金から移行すること・確定給付企業年金を併用することが認められており、企業にとっても従業員にとっても選択の幅が増えています。
ここからは、確定給付企業年金から企業型確定拠出年金へ移行する際・企業型確定拠出年金と確定給付企業年金を併用する際に注意したい点をご説明します。
確定給付企業年金(DB)から移行する場合
現在、確定給付企業年金を導入していて、さらに別枠として企業型確定拠出年金を導入する際も、制度を新設する場合と同じように導入が可能です。
しかし、確定給付企業年金の全部または一部を移行する場合には、すでに従業員との間で合意がなされた契約の既得権の保護など、以下の点に注意するようにしてください。
積立不足がない状態で移行する
確定給付企業年金から企業型確定拠出年金に移行する際は、原則、積立不足がないことが前提となり、積立不足がある場合は不足分を補てんし、解消する必要があります。
従業員にとって年金資産となる将来の給付金は、本来であれば企業が不足のないように積み立てておかなければならないものですが、不況などで積立不足が生じることも考えられます。
もしも、不足分の解消が難しく、契約時に設定・予定されていた給付額の引き下げを行う場合は、労使で協議する必要があるでしょう。
とくに、移行時点で従業員は将来の給付額について既得権を持っているので、将来分のみを移行する場合はもちろん、過去の期間の分も含めて移換する場合にはさらに注意が必要となるので、導入形態は慎重に検討するようにしましょう。
新制度により不利益が発生する世代や職種などへの対応も必須
新しく企業型確定拠出年金制度に移行する場合は、旧制度である確定給付企業年金制度との比較やシミュレーションを入念に行う必要があります。
これにより、不利益が発生する世代や職種などがある場合は、従業員間で不平等にならないように特別な取扱いをする経過措置なども検討しなくてはなりません。
確定給付企業年金(DB)と併用する場合
現在ある確定給付企業年金を継続しつつ、新たに企業型確定拠出年金を導入・併用する場合には、掛金の拠出については、以下のようなルールが設定されています。
掛金には拠出限度額がある
現在、企業型確定拠出年金の掛金拠出限度額は、月額55,000円(年額660,000円)と決まっていますが、確定給付企業年金に加入・併用している従業員が企業型確定拠出年金に拠出できるのは、「55,000円 ― DB等の他制度掛金相当額」が月額の上限となります。
移換・移行と併用は制度を理解し、より着実に積み立てよう
確定給付企業年金は、企業型確定拠出年金に移換・移行する場合や併用する場合などがあります。
これらを実施する場合は、入念にシミュレーションを重ねたり、労使での話し合いを行うことが重要です。このとき、従業員が持つ既得権を考慮し、きちんと合意のもとに進めることが大切です。
そして、今後予定されている企業型確定拠出年金に関する法改正は常に確認し、導入・運営を行うようにしましょう。