50歳以降に確定拠出年金に加入した場合、確認するべきこと
前回は確定拠出年金の出口戦略についての考え方、受給開始年齢と加入年齢が拡大する2つの法改正についてお伝えしました。これまでより長い期間、確定拠出年金を活用して老後資金の準備ができるようになります。
今回は、確定拠出年金の受取り開始時期について見ていきましょう。
確定拠出年金は何歳から受取りが可能?
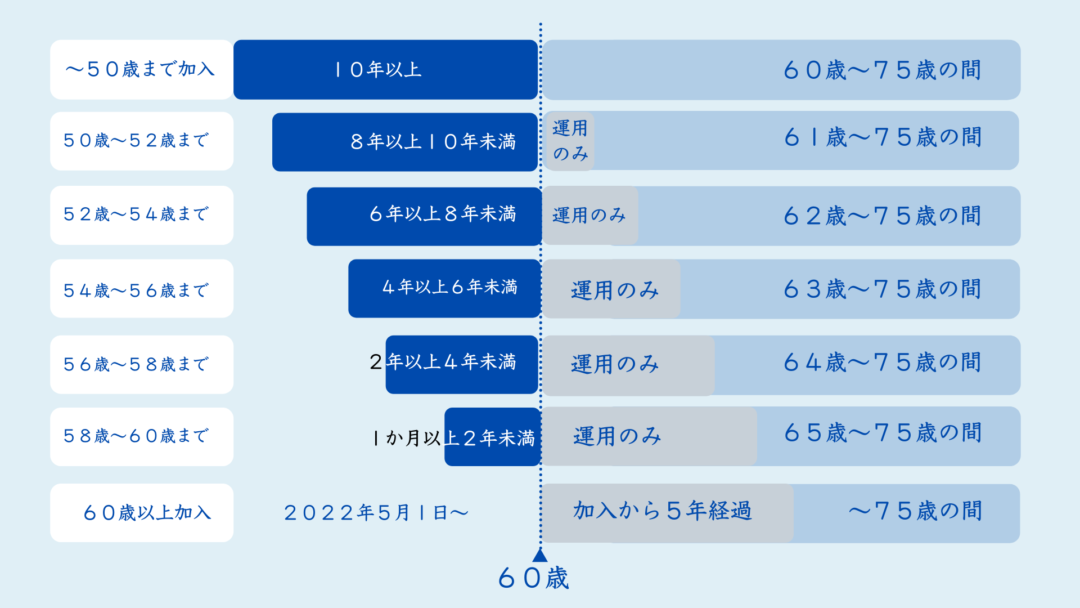
確定拠出年金は、加入した年齢によって受取りを開始できる年齢が異なります。
確定拠出年金に加入している期間のことを「通算加入者等期間」といいます。
60歳時点で通算加入者等期間が10年に満たない場合、60歳から受取りを開始することができず、段階的に受取りを開始できる年齢が繰り下がるしくみになっているのです。
では、加入した年齢によって何歳から受取りを開始できるか確認していきましょう。
以下の図のように、加入した年齢によって基本的に60歳以降は運用指図者期間となり、受給開始の年齢が決まっています。
企業型DCも個人型DCともに、この通算加入者等期間の定めがあり10年に満たない場合は期間に応じて受取り開始可能年齢が繰り下がるしくみになっています。
受取り開始年齢を過ぎれば、一時金や年金としての受取りを開始したり、そのまま運用指図者として年金資産の運用を続けることも可能です。
受取り開始年齢によっての注意点
法改正にともない、生まれた日によって受取り上限年齢が変わります。
1952年4月1日より以前に生まれたかたは、法改正の施行日より前(2022年4月1日)に70歳に達しているため改正前の適用となり、受取開始の上限年齢は70歳となります。
また、1952年4月2日以降に生まれたかたは70歳に達した時点で法改正が施行されているため受取開始の上限年齢は75歳となります。
また、受取開始の上限年齢である75歳を超えると、確定拠出年金の資産は自動的に裁定され一時金として一括で受取ることになります。この場合、受取り方法のひとつ「年金として受取る」方法は選択できなくなるため注意が必要です。
法改正により自由度が高まる
ここまで見てきたように確定拠出年金は受取りできるようになっても、任意で運用指図者として資産運用を続けられるしくみで、何歳から受取りを開始するかは自分自身で決めることが可能です。
また、法改正により企業型DC個人型DCともに拠出できる範囲が65歳までに拡大するなど、これまでより自由度の高い内容になります。50歳を過ぎてから確定拠出年金に加入するかどうか迷っていた人でも働き方によっては長い期間、非課税のメリットを受けながら拠出することができるため、優先的に確定拠出年金の仕組みを使いながら老後資金の準備をするのが良いでしょう。
▼企業型確定拠出年金に関するお問い合わせはこちらから
▼合わせて読みたい
Financial DC Japanでは、確定拠出年金の仕組みや運用の知識、年金や社会保険、税金など幅広い情報を短い動画に分かりやすくまとめています。
▼▼FDCJチャンネルはこちら
Financial DC Japan – YouTube
チャンネル登録いただくと最新の動画を視聴することができます。
代表 岩崎陽介のYouTubeチャンネル
YouTubeでの情報発信もおこなっております。ぜひフォローください。